Domain basssystem.de kaufen?
Wir ziehen mit dem Projekt
basssystem.de um.
Sind Sie am Kauf der Domain
basssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain basssystem.de kaufen?
Kann man Lautsprecher oder Boxen ohne Verstärker verstärken?
Nein, Lautsprecher oder Boxen können nicht ohne Verstärker verstärkt werden. Ein Verstärker ist notwendig, um das Audiosignal zu verstärken und die Leistung an die Lautsprecher weiterzugeben. Ohne Verstärker würde das Audiosignal nicht ausreichend verstärkt werden und die Lautsprecher würden nur sehr leise oder gar nicht funktionieren. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter OrangeEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 orangene VU-Meter mit einstellbarer Helligkeit und Nadelsensivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter BlackEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 schwarze VU-Meter mit einstellbarer Helligkeit und Nadelsensitivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fiat Barchetta Sound Upgrade Lautsprecher Subwoofer 500 WattFiat Barchetta Sound Upgrade Lautsprecher Subwoofer 500 Watt Audison APK 165P + Caliber Subwoofer für Fiat Barchetta, 2-Wege-System (345 W) + Subwoofer (500 W) – klarer Sound, satter Bass, ideal für Fußraum, Tür & Untersitz.389,00 €*Versand: 13,90 €Sichere Weiterleitung zum Anbieter
-
Fiat Scudo II Sound Upgrade Lautsprecher Subwoofer 500 WattFiat Scudo II Sound Upgrade Lautsprecher Subwoofer 500 Watt Sound-Upgrade für Fiat Scudo (2007–2016): 2-Wege-System (300 W) + 20 cm Aktivsubwoofer (500 W), auch als Untersitz-Subwoofer – klarer Klang & satter Bass, ideal für Werksradios.389,00 €*Versand: 13,90 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **


Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
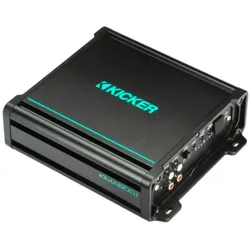
KICKER Marine Audio 800 W Subwoofer-VerstärkerKICKER Marine Audio 800 W Monoblock Class D Subwoofer-Verstärker Großer Klang trifft auf großen Wert. Verwenden Sie diesen flexiblen Vierkanal-Marineverstärker der KM-Serie, um Ihr System so zu betreiben, wie es nur KICKER kann! Dieser Verstärker verfügt über einen variablen Bass-Boost mit KickEQ™, der Ihnen bis zu 6 dB zusätzlichen Schub verleiht. Dieser Verstärker kann bis zu Zwölf Lautsprecher versorgen und lässt Ihr ganzes Boot wie ein schwimmendes Konzert klingen! Eine leistungsstarke 12-dB-Frequenzweiche ist ebenfalls enthalten, mit der Sie Ihr System schnell perfekt abstimmen können. - Ultra-effizientes Klasse-D-Design - 750 Watt dynamische Leistung - Three Zones - Sechs-Kanal-Verstärker mit Überbrückungs-Fähigkeit - beschichtete Leiterplatte - Variable 12dB-Frequenzweiche - KickEQ™ Variable 6dB Bassanhebung - Real Marine™ ABYC/NMMA-konforme Stromanschlüsse - Inklusive Hardware...219,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
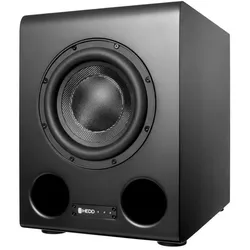
HEDD Audio Bass 08 - Aktiver SubwooferPhase Regler: 0 / 90 / 180 / 270°Empfindlichkeit (Inp. Sens.: 0 dB; Vol.: +12 dB): 96 dBSPL 1W/mLF Range im Extended-Bass-Mode: 20 HzLFE Funktion: LP 200 Hz / +10 dBHEDD Lineariser®; abschaltbar; Delay: 30 msVolume: +/- 12 dBAD/DA Wandlung: 96 kHz / 32 Bit1299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter OrangeEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 orangene VU-Meter mit einstellbarer Helligkeit und Nadelsensivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fosi Audio LC30 VU Verstärker/Boxen Umschalter BlackEingänge 1/2 für 2 Verstärker, Ausgänge A/B für 2 Paar passive Lautsprecher, Maximale Leistungsunterstützung: 250 Watt bei 4 Ohm (pro Kanal), 2 schwarze VU-Meter mit einstellbarer Helligkeit und Nadelsensitivität, Leerlaufverstärkerschutz: Eingebauter 390 Ohm Widerstandsschutz,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Lautsprecher oder Boxen ohne Verstärker verstärken?
Nein, Lautsprecher oder Boxen können nicht ohne Verstärker verstärkt werden. Ein Verstärker ist notwendig, um das Audiosignal zu verstärken und die Leistung an die Lautsprecher weiterzugeben. Ohne Verstärker würde das Audiosignal nicht ausreichend verstärkt werden und die Lautsprecher würden nur sehr leise oder gar nicht funktionieren. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Fiat Barchetta Sound Upgrade Lautsprecher Subwoofer 500 WattFiat Barchetta Sound Upgrade Lautsprecher Subwoofer 500 Watt Audison APK 165P + Caliber Subwoofer für Fiat Barchetta, 2-Wege-System (345 W) + Subwoofer (500 W) – klarer Sound, satter Bass, ideal für Fußraum, Tür & Untersitz.389,00 €*Versand: 13,90 €Sichere Weiterleitung zum Anbieter
-
Fiat Scudo II Sound Upgrade Lautsprecher Subwoofer 500 WattFiat Scudo II Sound Upgrade Lautsprecher Subwoofer 500 Watt Sound-Upgrade für Fiat Scudo (2007–2016): 2-Wege-System (300 W) + 20 cm Aktivsubwoofer (500 W), auch als Untersitz-Subwoofer – klarer Klang & satter Bass, ideal für Werksradios.389,00 €*Versand: 13,90 €Sichere Weiterleitung zum Anbieter
-
Citroen Jumpy 2 Sound Upgrade Lautsprecher Subwoofer 500 WattCitroen Jumpy 2 Sound Upgrade Lautsprecher Subwoofer 500 Watt Audison + CALIBER – 2-Wege-Sound mit 500 Watt für Citroën Jumpy II. Hohe Pegelfestigkeit & klarer Klang. Subwoofer mit Fernbedienung für satten Bass inklusive.389,00 €*Versand: 13,90 €Sichere Weiterleitung zum Anbieter
-
Audi TT 8J Sound Upgrade Lautsprecher Subwoofer 500 WattAudi TT 8J Sound Upgrade Lautsprecher Subwoofer 500 Watt Audi TT 8J Soundpaket mit Audison APK 165P und 500 W Subwoofer. Spitzenklang, satte Bässe, einfache Installation – ideal ohne BOSE-System.389,00 €*Versand: 13,90 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.